

Thực thi Hiệp định RCEP: Khai thác cộng gộp xuất xứ, nâng tầm vị thế hàng Việt
Quy tắc cộng gộp xuất xứ trong Hiệp định Đối tác Kinh tế Toàn diện Khu vực (RCEP) không chỉ mang lại lợi ích trong thương mại mà cơ chế này còn tạo cơ hội để doanh nghiệp Việt Nam tham gia sâu hơn vào chuỗi cung ứng khu vực.
Lợi thế mang lại từ quy tắc cộng gộp
Trong các hiệp định thương mại tự do (FTA), cộng gộp là quy tắc cho phép cộng gộp các thành tố của hàng hóa như nguyên liệu, công đoạn sản xuất có xuất xứ tại các nước thành viên khác nhau. Đối với Hiệp định RCEP, quy tắc cộng gộp hiện được quy định tương tự với hầu hết các FTA ASEAN+, áp dụng đối với nguyên liệu sản xuất. Theo đó, nguyên liệu có xuất xứ của một nước thành viên sẽ được coi là nguyên liệu có xuất xứ khi tham gia vào quá trình sản xuất hàng hóa tại một nước thành viên khác.
Điểm đáng chú ý của cơ chế này là doanh nghiệp không còn bị bó hẹp trong việc lựa chọn nguồn cung từ một quốc gia hoặc một cặp nước đối tác, mà có thể tìm kiếm nguyên liệu đầu vào phù hợp hơn trong toàn khu vực. Khi nguyên liệu đáp ứng quy tắc xuất xứ RCEP được sử dụng trong quá trình sản xuất, doanh nghiệp có thêm cơ hội đáp ứng điều kiện xuất xứ để thành phẩm được hưởng ưu đãi thuế quan theo hiệp định.
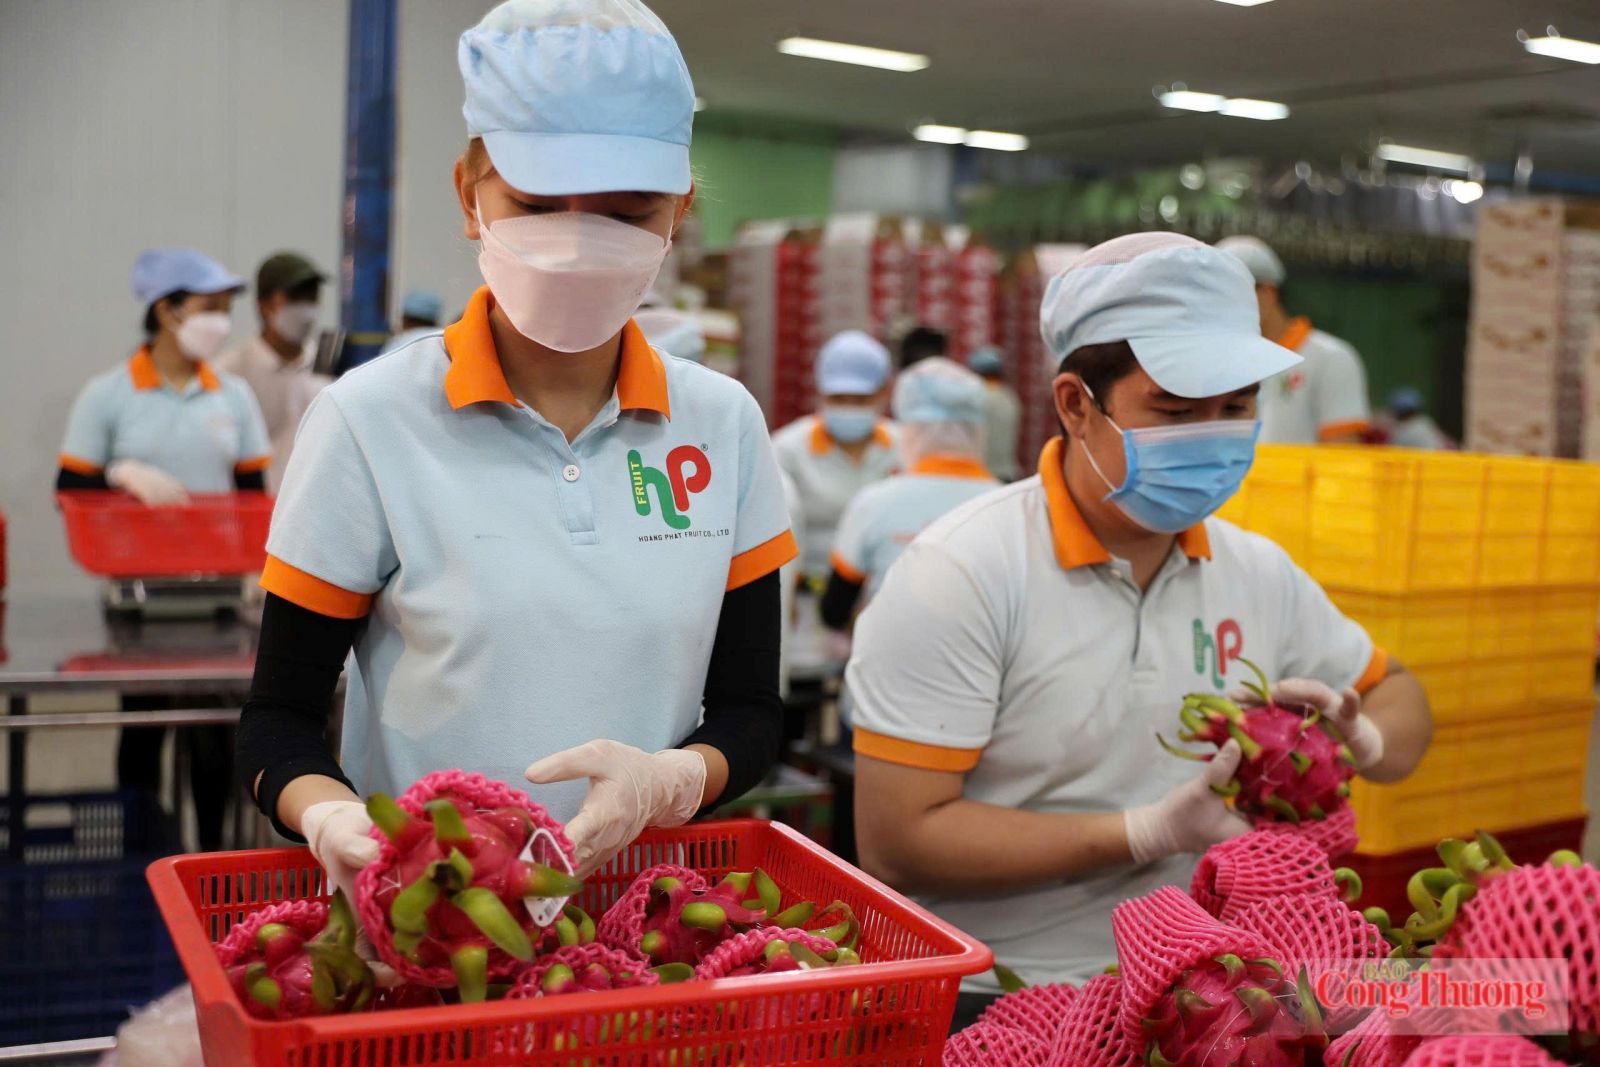
Cơ chế cộng gộp xuất xứ tăng cơ hội cho xuất khẩu hàng hóa
Một ví dụ được đặt ra là trường hợp doanh nghiệp Hàn Quốc lựa chọn nguyên liệu đầu vào tối ưu từ khu vực để sản xuất và xuất khẩu sang thị trường RCEP. So với việc chỉ khai thác Hiệp định ASEAN - Hàn Quốc (AKFTA), doanh nghiệp có khả năng nâng cao sức cạnh tranh nhờ phạm vi lựa chọn nguồn cung rộng hơn, đồng thời vẫn bảo đảm thành phẩm được hưởng ưu đãi thuế.
Hay, sản xuất điện thoại di động là minh họa rõ nét cho cách thức vận hành của quy tắc cộng gộp. Một chiếc điện thoại được cấu thành từ nhiều linh kiện như màn hình LCD, bo mạch, card mạng, miếng đệm ăng-ten, phím đệm bằng nhựa, khay sim, nắp pin, nắp trên… Các linh kiện này thường được sản xuất tại nhiều quốc gia khác nhau. Khi áp dụng cộng gộp xuất xứ RCEP, nguyên liệu từ nhiều nước thành viên được tính chung để xác định xuất xứ cho sản phẩm hoàn chỉnh. Đây chính là cơ chế tạo điều kiện để chuỗi cung ứng trong khu vực được hình thành và vận hành.
Đối với Việt Nam, ý nghĩa của quy tắc này càng rõ khi so sánh với các FTA đã có. Theo nội dung về RCEP, mức ưu đãi thuế quan của các đối tác trong hiệp định hầu như không cao hơn mức ưu đãi hiện tại mà Việt Nam được hưởng từ các FTA đã ký với những đối tác này. Vì vậy, quy tắc cộng gộp xuất xứ trở thành một trong những lợi ích lớn của RCEP so với các FTA ASEAN+, bởi phạm vi nguyên liệu có xuất xứ được mở rộng đến tất cả các thành viên RCEP để phục vụ sản xuất hàng hóa hưởng ưu đãi thuế quan.
Theo chuyên gia kinh tế Nguyễn Cảnh Cường, RCEP quy tụ 15 nền kinh tế, trong đó có những thị trường và trung tâm sản xuất lớn như Trung Quốc, Nhật Bản, Hàn Quốc, Australia và các nước ASEAN. Cơ hội trước hết là mở rộng thị trường xuất khẩu. Tuy nhiên, lợi ích chiến lược hơn nằm ở quy tắc xuất xứ chung và cơ chế cộng gộp xuất xứ, tạo điều kiện để doanh nghiệp Việt Nam sử dụng nguyên liệu, linh kiện từ các nước thành viên và tham gia thuận lợi hơn vào chuỗi cung ứng khu vực. Đây cũng là cơ hội để Việt Nam chuyển từ vị trí “nơi sản xuất” sang “mắt xích có giá trị cao hơn” trong chuỗi cung ứng. Nếu tận dụng tốt, RCEP có thể thúc đẩy công nghiệp hỗ trợ, thu hút đầu tư, phát triển sản xuất và nâng tỷ lệ giá trị gia tăng tạo ra tại Việt Nam.
Bên cạnh đó, cơ chế cộng gộp cũng cho phép hàng hóa trung gian của nhiều nước thành viên được tính vào tiêu chuẩn giá trị gia tăng khi hàng hóa Việt Nam xuất khẩu sang các nước RCEP khác. Khi các thành tố đáp ứng điều kiện được cộng lại và đạt tỷ lệ nhất định theo quy định, hàng hóa có thể được xác định là có xuất xứ trong khu vực. Qua đó, cơ chế này không chỉ góp phần mở rộng thương mại giữa các thành viên mà còn thúc đẩy hội nhập, phát triển sâu rộng của chuỗi giá trị và chuỗi cung ứng khu vực.
Chứng từ xuất xứ là điều kiện để tận dụng ưu đãi
Mặc dù mở ra khả năng lựa chọn nguồn cung rộng hơn, quy tắc cộng gộp xuất xứ trong RCEP không áp dụng tự động đối với mọi nguyên liệu nhập khẩu từ các nước thành viên. Chỉ những nguyên liệu đáp ứng quy định về quy tắc xuất xứ hàng hóa của RCEP và có chứng từ chứng nhận xuất xứ tương ứng mới được cộng gộp khi xác định xuất xứ cho thành phẩm.
Điều này được thể hiện qua ví dụ về hàng hóa X sản xuất tại Việt Nam từ nguyên liệu A nhập khẩu từ Nhật Bản, nguyên liệu B nhập khẩu từ Trung Quốc và nguyên liệu C nhập khẩu từ Hoa Kỳ. Trong đó, nguyên liệu A đáp ứng quy tắc xuất xứ RCEP và có chứng từ chứng nhận xuất xứ theo RCEP. Nguyên liệu B cũng đáp ứng quy tắc xuất xứ RCEP nhưng không có chứng từ chứng nhận xuất xứ. Khi tính tỷ lệ giá trị khu vực (RVC) của hàng hóa X, chỉ nguyên liệu A được cộng vào công thức tính do có chứng từ chứng nhận xuất xứ hàng hóa RCEP. Trong trường hợp này, nguyên liệu B dù được nhập khẩu từ Trung Quốc, một nước thành viên RCEP, nhưng không có chứng từ chứng nhận xuất xứ theo hiệp định nên vẫn bị coi là nguyên liệu không có xuất xứ, tương tự nguyên liệu C nhập khẩu từ Hoa Kỳ. Do đó, nguyên liệu B không được cộng gộp khi xác định xuất xứ RCEP của sản phẩm X.
Như vậy, yêu cầu đặt ra đối với doanh nghiệp là phải quan tâm đến chứng từ xuất xứ ngay từ khâu nhập nguyên liệu sản xuất. Cụ thể, muốn tận dụng ưu đãi thuế quan của RCEP, doanh nghiệp cần lấy chứng nhận xuất xứ RCEP cho nguyên liệu để có cơ sở cộng gộp khi xác định xuất xứ của hàng hóa sau này. Việc chỉ xác định nguyên liệu được nhập khẩu từ một nước thành viên là chưa đủ để bảo đảm nguyên liệu đó được công nhận khi tính xuất xứ theo hiệp định.
Ở góc độ ngành hàng, ông Ngô Sỹ Hoài - Tổng Thư ký Hiệp hội Gỗ và Lâm sản Việt Nam chia sẻ, để tận dụng hiệu quả RCEP, doanh nghiệp nên xây dựng cho từng thị trường một “bản đồ FTA”: sản phẩm nào, mã HS nào, thuế MFN (thuế suất nhập khẩu ưu đãi) bao nhiêu, thuế theo RCEP và các FTA khác bao nhiêu, quy tắc xuất xứ nào thuận lợi nhất, cần lựa chọn nguồn nguyên liệu ở đâu. Đặc biệt với ngành gỗ, cần liên kết quản trị giữa: mua nguyên liệu, sản xuất, kế toán, logistics, xuất nhập khẩu. Hồ sơ xuất xứ phải được tạo ngay từ khi mua nguyên liệu, chứ không phải đến khi hàng nằm ở cảng mới bắt đầu làm.
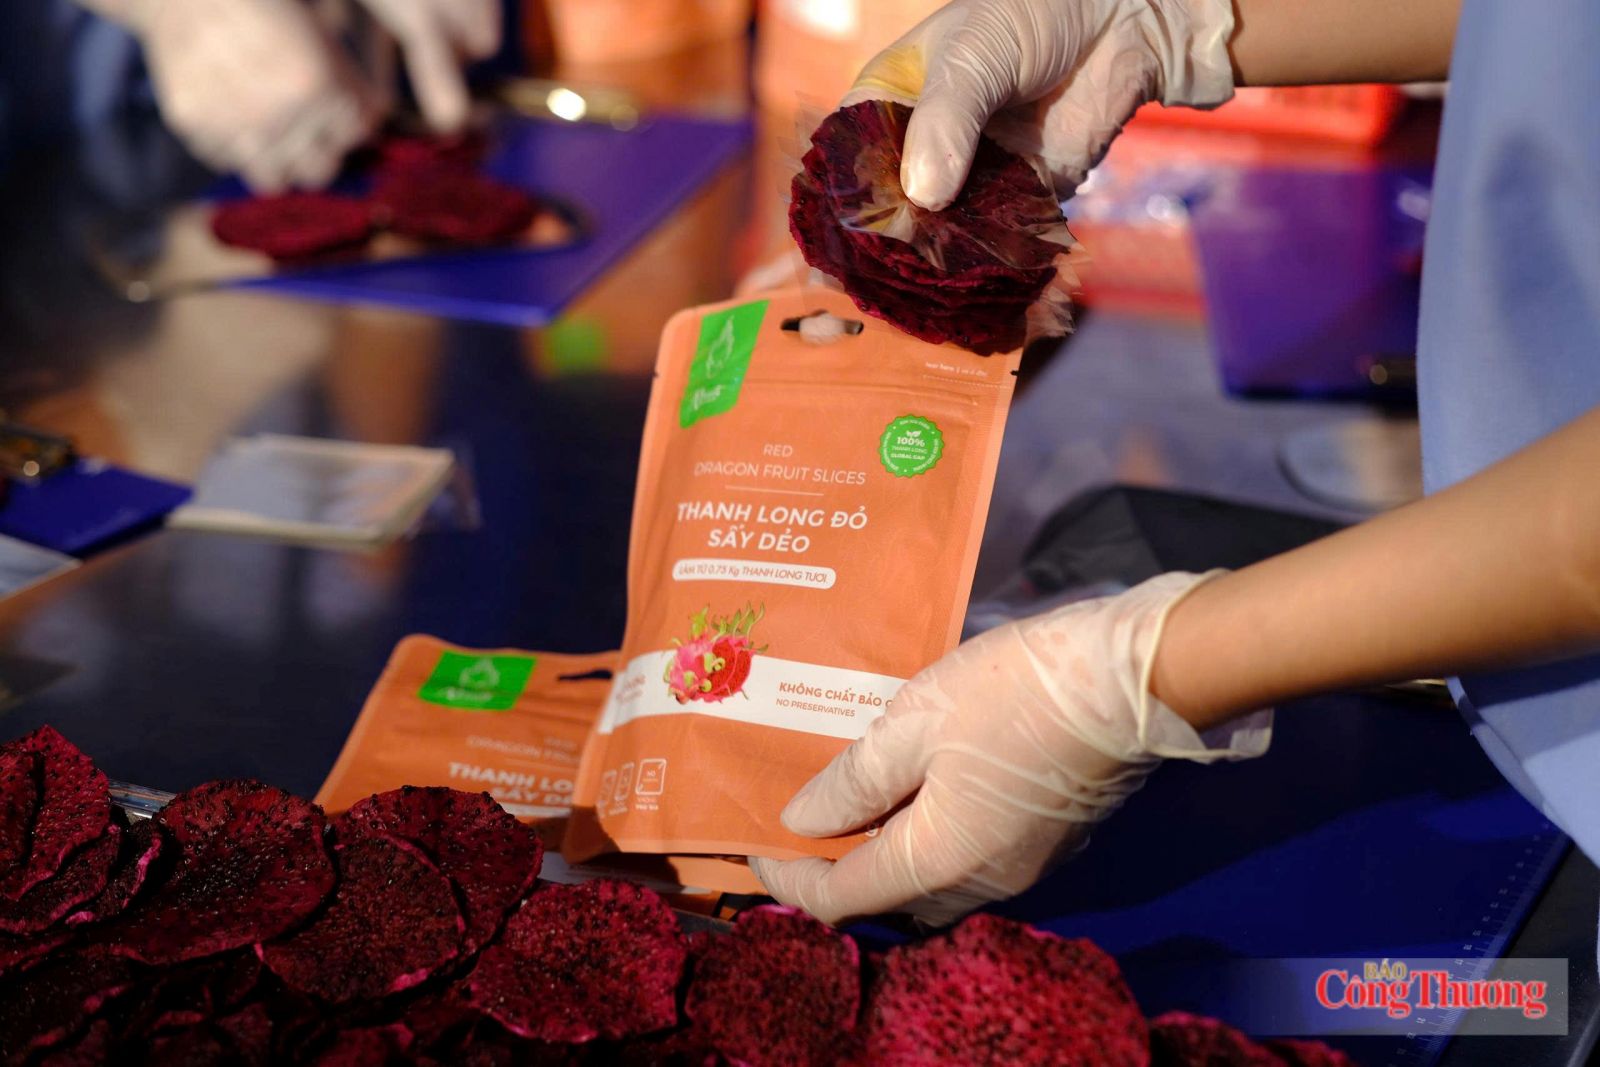
Để tận dụng quy tắc cộng gộp xuất xứ, doanh nghiệp là phải quan tâm đến chứng từ xuất xứ theo quy định của Hiệp định RCEP
Đến nay, đối với doanh nghiệp Việt Nam, RCEP mở ra khả năng tham gia vào khu vực thương mại tự do lớn nhất thế giới, tạo điều kiện gia nhập các chuỗi cung ứng mới, đặc biệt thông qua việc áp dụng bộ quy tắc xuất xứ hài hòa và các biện pháp thuận lợi hóa thương mại. Hiệp định cũng góp phần nâng cao vai trò, vị thế của Việt Nam trong khu vực và trên trường quốc tế. Trên thực tế, RCEP đã và đang góp phần củng cố các chuỗi cung ứng khu vực, mở rộng cơ hội tiếp cận thị trường, đồng thời tạo điều kiện thuận lợi hơn cho hoạt động xuất khẩu, nhập khẩu của doanh nghiệp.
Theo luật sư Lê Anh Văn, Tổng thư ký Hiệp hội Pháp chế doanh nghiệp Việt Nam, một trong những điểm nổi bật của Hiệp định RCEP là thiết lập bộ quy tắc xuất xứ chung cho toàn bộ khu vực. Quy định này giúp doanh nghiệp linh hoạt sử dụng nguyên liệu, linh kiện từ nhiều nước thành viên mà vẫn đáp ứng điều kiện hưởng ưu đãi thuế quan. Đây là lợi thế quan trọng, tạo điều kiện để doanh nghiệp tham gia sâu hơn vào chuỗi sản xuất và chuỗi cung ứng khu vực. Tuy nhiên, “để tận dụng hiệu quả cơ chế đó, trước hết doanh nghiệp phải xây dựng được hệ thống quản trị tuân thủ nội bộ. Điều này bao gồm việc lưu giữ đầy đủ hồ sơ về nguồn gốc nguyên liệu, quy trình sản xuất, chứng từ mua bán và các tài liệu chứng minh xuất xứ theo đúng quy định của hiệp định”, luật sư Lê Anh Văn khuyến nghị.
Bên cạnh đó, có thể thấy, với bộ quy tắc xuất xứ chung và cơ chế cộng gộp, hiệp định tạo thêm điều kiện để doanh nghiệp khai thác nguồn lực sản xuất trong khu vực. Song, lợi ích thực tế phụ thuộc vào khả năng lựa chọn nguồn nguyên liệu phù hợp, đáp ứng quy tắc xuất xứ và bảo đảm đầy đủ chứng từ theo quy định. Đây là những yêu cầu quan trọng để doanh nghiệp Việt Nam tận dụng cơ hội từ RCEP, mở rộng liên kết sản xuất và nâng cao vị trí trong chuỗi cung ứng khu vực.
Về vấn đề này, chuyên gia nông nghiệp Hoàng Trọng Thuỷ cũng nhấn mạnh, dù RCEP có quy định về cộng gộp nguyên liệu trong khối, việc đáp ứng quy tắc xuất xứ vẫn đặt ra những yêu cầu chặt chẽ đối với doanh nghiệp. Trong khi đó, doanh nghiệp Việt Nam, đặc biệt là doanh nghiệp vừa và nhỏ, còn hạn chế về năng lực quản lý xuất xứ, thiếu nhân lực am hiểu luật pháp quốc tế và nguồn lực hỗ trợ nông dân, hợp tác xã đáp ứng các yêu cầu liên quan. Đây là những khó khăn cần được quan tâm để doanh nghiệp tận dụng hiệu quả hơn các ưu đãi từ hiệp định.
| Hiệp định Đối tác Kinh tế Toàn diện Khu vực (RCEP) được ký kết giữa 10 nước ASEAN và 5 nước đối tác của ASEAN gồm Trung Quốc, Nhật Bản, Hàn Quốc, Australia và New Zealand vào ngày 15/11/2020, chính thức có hiệu lực từ ngày 1/1/2022. Hiệp định Đối tác Kinh tế Toàn diện Khu vực (RCEP) được ký kết giữa 10 nước ASEAN và 5 nước đối tác của ASEAN gồm Trung Quốc, Nhật Bản, Hàn Quốc, Australia và New Zealand vào ngày 15/11/2020, chính thức có hiệu lực từ ngày 1/1/2022 |