

Quy tắc xuất xứ RCEP: ‘Chìa khóa’ để hàng Việt vào chuỗi cung ứng
Hiệp định RCEP tạo cơ hội để doanh nghiệp Việt Nam hưởng ưu đãi thuế quan, đa dạng hóa nguồn nguyên liệu và tham gia sâu hơn vào chuỗi cung ứng khu vực. Tuy nhiên, để biến cam kết thành lợi ích thực tế, doanh nghiệp cần đáp ứng đúng quy tắc xuất xứ, chuẩn hóa hồ sơ và thực hiện đầy đủ thủ tục chứng nhận hàng hóa.
Hiểu đúng quy tắc xuất xứ
Trong các hiệp định thương mại tự do (FTA), quy tắc xuất xứ là căn cứ xác định hàng hóa có đủ điều kiện hưởng ưu đãi thuế quan hay không. Ưu đãi chỉ dành cho hàng hóa đáp ứng quy tắc xuất xứ của hiệp định tương ứng, không áp dụng cho hàng hóa có xuất xứ từ bên thứ ba ngoài khu vực nếu không đáp ứng các điều kiện liên quan.
Với Hiệp định Đối tác Kinh tế Toàn diện Khu vực (RCEP), quy tắc xuất xứ được quy định tại Chương 3, bao gồm các nguyên tắc chung, quy tắc xuất xứ cụ thể mặt hàng và thủ tục chứng nhận xuất xứ. Trong đó, quy tắc xuất xứ cụ thể mặt hàng (PSR) xác định điều kiện xuất xứ đối với từng nhóm hàng theo mã HS 4 số hoặc một số mặt hàng chi tiết đến HS 6 số. Điều này có nghĩa, doanh nghiệp không thể chỉ căn cứ vào việc hàng hóa được sản xuất tại Việt Nam để mặc nhiên xác định sản phẩm đủ điều kiện hưởng ưu đãi RCEP. Việc xác định xuất xứ phải dựa trên tiêu chí áp dụng cho từng mặt hàng, nguồn nguyên liệu và quá trình sản xuất thực tế.
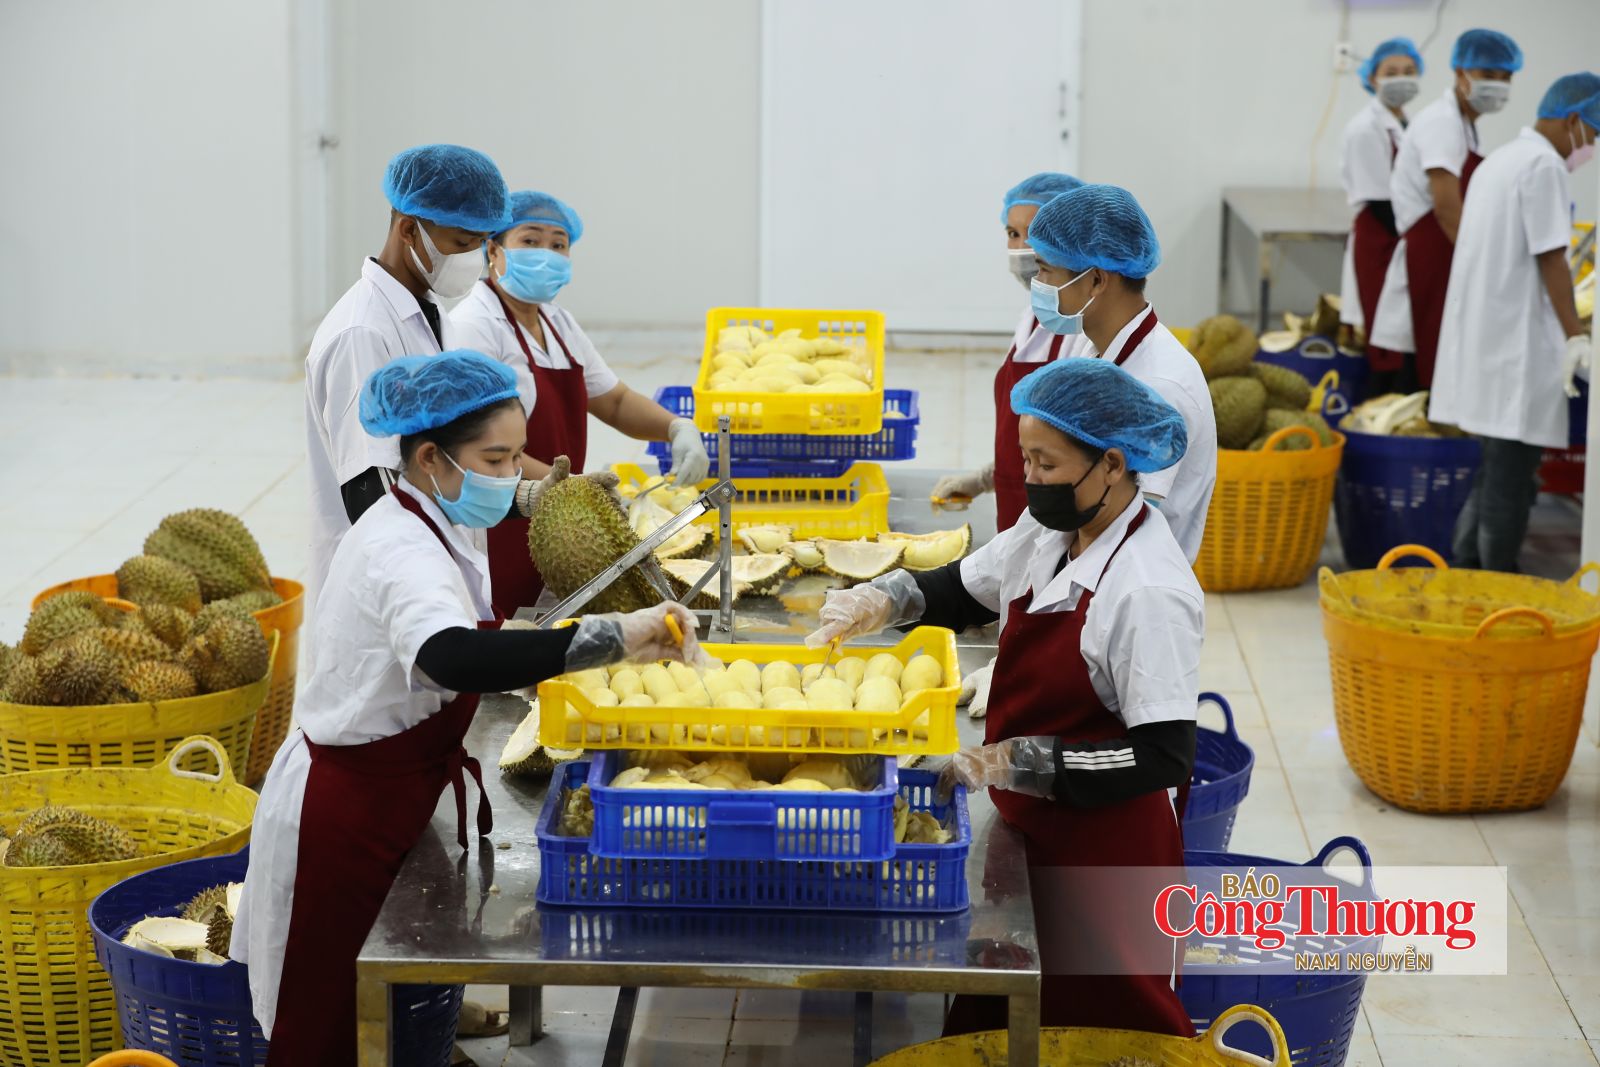
Đáp ứng quy tắc xuất xứ, tăng cơ hội vào thị trường khu vực RCEP
Trong quy định của RCEP, hàng hóa có thể được coi là có xuất xứ nếu đáp ứng một trong ba tiêu chí cơ bản: Thứ nhất, hàng hóa có xuất xứ thuần túy hoặc được sản xuất toàn bộ tại một nước thành viên. Hàng hóa có xuất xứ thuần túy là sản phẩm được sinh ra, nuôi trồng, thu hoạch hoặc hình thành hoàn toàn tại nước thành viên. Hàng hóa được sản xuất toàn bộ từ nguyên liệu có xuất xứ thuần túy tại một nước thành viên cũng được xem là sản xuất toàn bộ tại nước đó. Tiêu chí này thường được gọi chung là xuất xứ thuần túy - WO (Wholly-Obtained).
Thứ hai, hàng hóa được sản xuất tại một nước thành viên chỉ sử dụng nguyên liệu có xuất xứ từ các nước thành viên RCEP. Tiêu chí này được gọi là PE (Produced Exclusively). Thứ ba, hàng hóa được sản xuất tại một nước thành viên có sử dụng một phần nguyên liệu không có xuất xứ nhưng đáp ứng tiêu chí tương ứng trong Danh mục quy tắc xuất xứ cụ thể mặt hàng. Đây là trường hợp doanh nghiệp cần đặc biệt lưu ý khi sử dụng nguyên liệu nhập khẩu từ ngoài khu vực hoặc nguyên liệu chưa đáp ứng điều kiện xuất xứ theo Hiệp định.
Ngoài ba tiêu chí trên, hàng hóa còn phải đáp ứng những quy định liên quan của RCEP, như công đoạn gia công, chế biến đơn giản, nguyên liệu đóng gói, bao bì, phụ kiện, phụ tùng và vận chuyển trực tiếp.
Theo đó, quy tắc xuất xứ RCEP phục vụ hai mục đích chính. Một là, hàng hóa đáp ứng quy tắc xuất xứ được hưởng thuế quan ưu đãi theo Hiệp định. Hai là, quy tắc này tạo điều kiện để doanh nghiệp tận dụng chuỗi cung ứng trong khu vực.
Điểm đáng chú ý của RCEP là doanh nghiệp có thể xem xét nguồn nguyên liệu từ các nước thành viên để tổ chức sản xuất, thay vì chỉ dựa vào nguồn cung trong nước. Tuy nhiên, việc sử dụng nguyên liệu từ khu vực không đồng nghĩa sản phẩm đương nhiên đáp ứng quy tắc xuất xứ. Doanh nghiệp vẫn phải kiểm tra tiêu chí cụ thể đối với mặt hàng và lưu giữ chứng từ chứng minh nguồn gốc nguyên liệu.
Vì vậy, công tác xuất xứ cần được triển khai ngay từ khâu đầu vào của sản xuất. Khi mua nguyên liệu, doanh nghiệp cần quan tâm đến chứng từ xuất xứ và khả năng chứng minh nguyên liệu đáp ứng điều kiện của RCEP. Đây là cơ sở để xác định xuất xứ của sản phẩm cuối cùng, đặc biệt khi doanh nghiệp sử dụng cơ chế cộng gộp nguyên liệu trong khu vực.
Ba cơ chế chứng nhận xuất xứ
Bên cạnh việc đáp ứng tiêu chí xuất xứ, doanh nghiệp cần thực hiện đúng thủ tục chứng nhận để hàng hóa được xem xét hưởng ưu đãi thuế quan. RCEP quy định ba cơ chế chứng nhận xuất xứ, tương ứng với ba hình thức chứng từ.
Thứ nhất là cơ chế cấp Giấy chứng nhận xuất xứ hàng hóa (C/O) bởi cơ quan, tổ chức có thẩm quyền của nước xuất khẩu. Đây là hình thức chứng nhận xuất xứ truyền thống đang được áp dụng tại Việt Nam. Thứ hai là cơ chế tự chứng nhận xuất xứ bởi nhà xuất khẩu đủ điều kiện. Theo đó, nhà xuất khẩu chỉ được tự chứng nhận khi đáp ứng những điều kiện do nước thành viên liên quan quy định. Trong các FTA ASEAN và ASEAN+, hình thức này đã được áp dụng trong ATIGA, nhưng việc triển khai trên thực tế chưa thực sự hiệu quả theo tài liệu cung cấp. Thứ ba là cơ chế tự chứng nhận xuất xứ bởi nhà xuất khẩu hoặc nhà sản xuất bất kỳ. Hình thức này cho phép nhà xuất khẩu hoặc nhà sản xuất tự chứng nhận xuất xứ trên chứng từ hàng hóa. Tuy nhiên, các nước thành viên RCEP có bảo lưu về lộ trình thực hiện.
Theo cam kết, Việt Nam bảo lưu việc bắt đầu thực hiện cơ chế tự chứng nhận xuất xứ này trong vòng 10 năm kể từ ngày RCEP có hiệu lực và có thể gia hạn thêm, nhưng không quá 10 năm. Australia, Brunei, Trung Quốc, Indonesia, Nhật Bản, Hàn Quốc, Malaysia, New Zealand, Philippines, Singapore và Thái Lan cũng có bảo lưu tương tự; Campuchia, Lào và Myanmar bảo lưu thời gian tối đa 30 năm để thực hiện hình thức chứng nhận này.
Ngoài ra, RCEP không quy định một mẫu C/O thống nhất bắt buộc cho tất cả các trường hợp mà quy định những thông tin tối thiểu cần có trong C/O do cơ quan có thẩm quyền cấp hoặc trong chứng từ tự khai báo xuất xứ khi áp dụng cơ chế tương ứng. Vì vậy, doanh nghiệp cần xác định hình thức chứng nhận được phép sử dụng, chuẩn bị đúng chứng từ và đáp ứng yêu cầu của thị trường nhập khẩu.
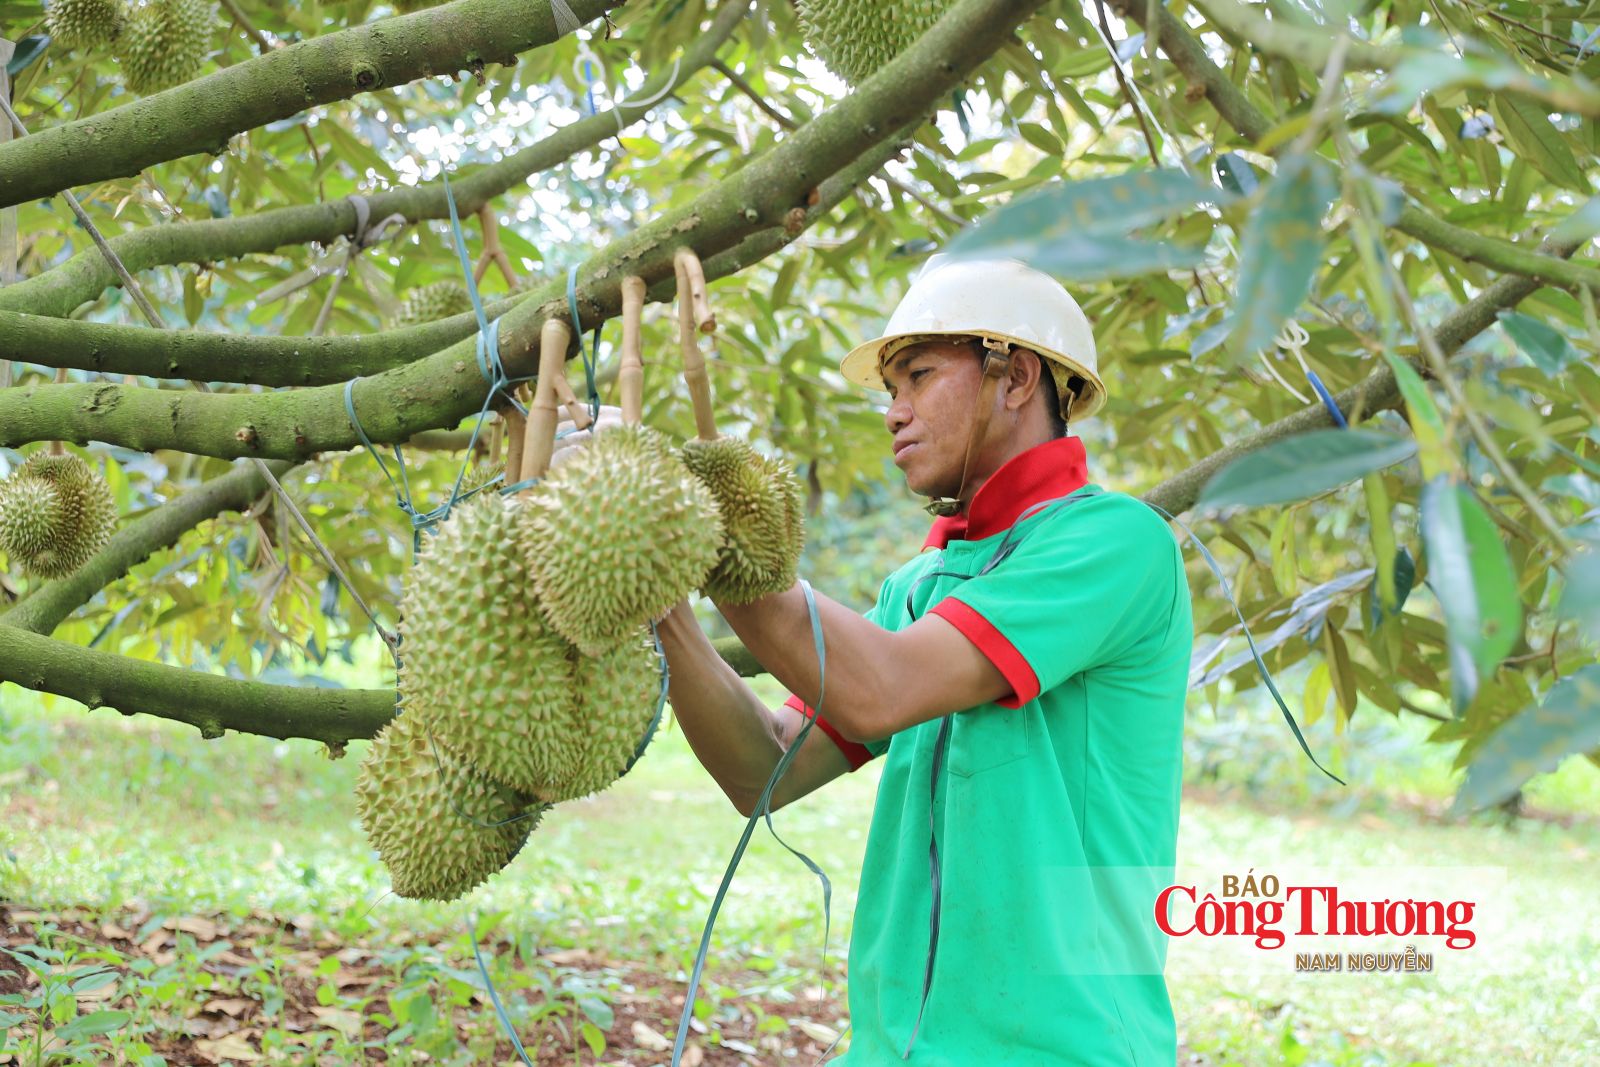
Doanh nghiệp cần quản lý chặt chẽ chứng từ nguyên liệu, thông tin nhà cung cấp, quá trình sản xuất và hồ sơ chứng minh đáp ứng tiêu chí xuất xứ.
Luật sư Lê Hồng Phúc - Cố vấn cấp cao Công ty Luật Rajah&Tann LCT đánh giá, Hiệp định RCEP tạo thêm cơ hội để doanh nghiệp Việt Nam tiếp cận thị trường khu vực, tận dụng ưu đãi thuế quan, đa dạng hóa nguồn cung và tham gia sâu hơn vào chuỗi cung ứng. Để khai thác những lợi ích này, doanh nghiệp cần thực hiện đồng bộ các khâu từ xác định quy tắc xuất xứ, kiểm tra thuế quan đến chuẩn bị hồ sơ và chứng từ.
Trước hết, doanh nghiệp cần xác định chính xác quy tắc xuất xứ áp dụng cho từng mặt hàng. Cùng một nhóm hàng, điều kiện xuất xứ có thể khác nhau tùy mã HS và tiêu chí cụ thể. Vì vậy, việc xác định đúng mã hàng và đối chiếu với PSR là bước đầu tiên để tránh áp dụng sai quy tắc. Tiếp đó, doanh nghiệp cần kiểm tra biểu thuế và lộ trình cắt giảm thuế tại thị trường nhập khẩu. "Đáp ứng quy tắc xuất xứ là điều kiện quan trọng nhưng chưa đủ để bảo đảm hàng hóa được hưởng mức thuế ưu đãi như kỳ vọng. Doanh nghiệp cần xác định mức thuế áp dụng cho mặt hàng tại thời điểm xuất khẩu, đồng thời so sánh lợi ích thuế quan với chi phí đáp ứng quy tắc và thực hiện thủ tục", Luật sư Lê Hồng Phúc chỉ rõ.
Đặc biệt, khuyến nghị từ Luật sư Lê Hồng Phúc, việc chuẩn hóa hồ sơ xuất xứ cũng cần được thực hiện xuyên suốt quá trình sản xuất. Doanh nghiệp cần quản lý chặt chẽ chứng từ nguyên liệu, thông tin nhà cung cấp, quá trình sản xuất và hồ sơ chứng minh đáp ứng tiêu chí xuất xứ. Nếu sử dụng cơ chế cộng gộp trong RCEP, chứng từ chứng minh nguyên liệu đáp ứng điều kiện xuất xứ cần được thu thập ngay từ khâu mua hàng, thay vì chờ đến khi hoàn thiện sản phẩm mới bổ sung.
Bên cạnh đó, doanh nghiệp cần rà soát hợp đồng thương mại quốc tế để phân định rõ trách nhiệm cung cấp chứng từ xuất xứ, chi phí kiểm nghiệm và chi phí chứng nhận. Hợp đồng cũng cần xác định phương án xử lý khi hàng hóa bị từ chối nhập khẩu hoặc không được hưởng ưu đãi thuế quan. Việc quy định rõ trách nhiệm giữa các bên sẽ giúp hạn chế tranh chấp và giảm rủi ro trong quá trình thực hiện giao dịch.
Một điểm không thể bỏ qua là ưu đãi thuế quan không thay thế các điều kiện nhập khẩu, quy chuẩn kỹ thuật và quy định chuyên ngành tại thị trường đích. Ngay cả khi hàng hóa đáp ứng quy tắc xuất xứ RCEP, doanh nghiệp vẫn phải tuân thủ các yêu cầu liên quan khác để đưa sản phẩm vào thị trường.
| Được ký kết ngày 15/11/2020 giữa 10 nước ASEAN và 5 đối tác gồm Trung Quốc, Nhật Bản, Hàn Quốc, Australia và New Zealand, Hiệp định Đối tác Kinh tế Toàn diện Khu vực (Hiệp định RCEP) chính thức có hiệu lực từ ngày 1/1/2022. Với quy mô bao trùm khoảng 30% dân số, 30% GDP và 30% thương mại toàn cầu, Hiệp định tạo ra một không gian thương mại rộng lớn, kết nối các nền kinh tế có trình độ phát triển, thế mạnh sản xuất và nhu cầu thị trường khác nhau. |